SGAE prevé empezar a aplicar a partir de la Semana Santa de 2027 una tarifa del 7% por la música interpretada durante las procesiones. El porcentaje se calculará sobre el importe, sin IVA, del contrato de la banda y deberá abonarlo quien contrate el acompañamiento musical, normalmente la propia hermandad. Antes de su aplicación, la entidad prevé reunirse con hermandades, consejos, federaciones y ayuntamientos para concretar cómo funcionará el sistema en la práctica.
La pregunta que muchos podrían hacerse ante esto es si la música de las procesiones debería pagar derechos de autor a SGAE o podría utilizarse gratuitamente. Para responder hay que separar tres cuestiones: 1) si existe un derecho de autor por la interpretación de las marchas procesionales, 2) si hay alguna excepción para los actos religiosos y 3) si un compositor puede autorizar gratuitamente el uso de su música.
¿No hay una excepción para los actos religiosos?
Como punto de partida, los artículos 17 y 20 del Texto Refundido de la Ley de Propiedad Intelectual (TRLPI) reconocen al autor el derecho exclusivo de autorizar la explotación de su obra y consideran su ejecución ante el público una forma de comunicación pública. Dicho de una forma sencilla, si la ley no dice lo contrario, el uso público de una obra protegida necesita autorización y esa autorización puede tener un precio. En muchos casos, además, la gestión de esos derechos está encomendada a entidades de gestión colectiva como SGAE. Una cosa es pagar a los músicos por su actuación y otra los derechos derivados de las obras que forman parte del repertorio.
Que históricamente no se haya cobrado por determinados usos no significa que el derecho no exista. La ausencia de una reclamación o de un sistema específico de cobro hasta ahora no convierte por sí sola ese uso en gratuito.
Ahora bien, la excepción existe. El artículo 38 TRLPI permite interpretar obras musicales sin autorización en actos oficiales y ceremonias religiosas siempre que se cumplan dos condiciones a la vez:
- Que el público pueda asistir gratuitamente.
- Que los artistas no reciban una remuneración específica por esa actuación.
La primera se cumple en una procesión. La segunda, como es lógico, no siempre. Cuando una hermandad contrata y paga a una banda específicamente para acompañar su salida, esa remuneración puede dejar la interpretación fuera de la excepción. Ese es precisamente el supuesto al que apunta la nueva tarifa de SGAE.
¿Y si se trata de una banda propia de la hermandad cuyos músicos participan sin cobrar específicamente por esa salida? Ahí habría que estudiar el caso concreto para determinar si se cumplen los requisitos del artículo 38. Pero esta excepción debe interpretarse de forma limitada. El artículo 40 bis TRLPI establece que las excepciones a los derechos de autor no pueden aplicarse de una forma que perjudique injustificadamente los intereses legítimos del autor. Es decir, que una procesión sea un acto religioso no basta por sí solo para considerar que la música puede utilizarse libremente.
La iniciativa para agilizar el cobro de estos derechos ha partido de MUSAPRO, la Asociación de Compositores de Música Sacra Procesional, creada en 2025. SGAE ha vinculado la puesta en marcha de la tarifa a las reivindicaciones planteadas por estos compositores.
¿Todas las marchas están sujetas a la tarifa de SGAE?
No necesariamente. En una misma procesión pueden convivir composiciones protegidas gestionadas por SGAE, obras cuyos titulares hayan autorizado directamente determinados usos y marchas que ya se encuentren en dominio público.
¿Puede un compositor ceder gratis los derechos de una marcha procesional?
Sí. La Directiva 2014/26/UE, en su artículo 5.3, reconoce a los titulares el derecho a conceder licencias para usos no comerciales de sus obras. Por tanto, un compositor puede autorizar gratuitamente determinados usos de su música.
Pero qué significa exactamente que una marcha haya sido «cedida» a una banda o a una hermandad. Entregar una partitura, permitir que una banda toque una obra y conceder una licencia gratuita sobre determinados derechos no son necesariamente lo mismo. También habrá que comprobar qué derechos comprende esa autorización y cuáles tiene el compositor encomendados a SGAE.
Por eso, una autorización directa del autor puede ser relevante, pero habrá que revisar su alcance en cada caso. La gratuidad puede partir del propio titular de los derechos; no se deriva automáticamente de que la música se utilice en una procesión o de que la hermandad carezca de ánimo de lucro.
¿Qué pasa con las marchas en dominio público?
Este es un supuesto todavía más sencillo ya que las marchas que ya están en dominio público han terminado su plazo de protección. Como explicamos en SFTL, en España el plazo general es de 70 años desde la muerte del autor, aunque para determinados autores fallecidos antes del 7 de diciembre de 1987 se mantiene el anterior plazo de 80 años.
Incluso entonces conviene comprobar qué versión se interpreta, porque una composición en dominio público puede contar con un arreglo posterior que sí esté protegido (art. 11 TRLPI).
¿A dónde va el 7%?
SGAE cobrará la tarifa al organizador, pero después deberá identificar qué obras se han interpretado y a qué titulares corresponde el dinero. Eso tampoco significa que el 7% vaya íntegramente a los compositores. Como entidad de gestión, SGAE aplica descuentos de administración y posteriormente distribuye los derechos conforme a sus reglas de reparto. Lo que todavía no conocemos es qué descuento y qué reglas específicas se aplicarán a esta nueva modalidad de música procesional.
Precisamente por eso importa conocer qué ha sonado. SGAE asegura que está trabajando con hermandades, bandas, ayuntamientos y otros organizadores para identificar las composiciones interpretadas y poder repartir los derechos entre sus autores.
La propia Ley de Propiedad Intelectual establece, además, con carácter general que los usuarios deben facilitar a las entidades de gestión la información disponible que resulte necesaria para recaudar y repartir los derechos. Algunas procesiones cuentan incluso con una cruceta musical, que planifica las marchas para distintos puntos del recorrido. Falta concretar cómo se trasladará esa información a SGAE y cómo se acreditará el repertorio finalmente interpretado.
Las cuestiones que todavía quedan abiertas
Aunque el porcentaje ya está definido, todavía quedan varias cuestiones por concretar antes de que la tarifa empiece a aplicarse.
¿Qué pasa si parte del repertorio no es de SGAE?
Durante una misma procesión pueden sonar obras gestionadas por SGAE junto a otras en dominio público o cuyos derechos se gestionen de otra manera. ¿Se aplicará el mismo 7% cuando solo una parte del repertorio pertenezca a SGAE o habrá algún mecanismo para ajustar la cantidad?
La normativa sobre tarifas obliga a tener en cuenta factores como el grado de uso efectivo y la intensidad del repertorio de la entidad, por lo que será importante conocer cómo se traslada esto a la aplicación práctica.
¿Habrá reducciones para las hermandades?
El catálogo de SGAE contempla una reducción del 5% para determinadas entidades culturales sin ánimo de lucro, aunque no puede trasladarse automáticamente a esta nueva tarifa para procesiones, ya que está prevista para otros usos, como determinados bailes y conciertos.
Además, el artículo 164 TRLPI establece que las tarifas generales deben prever reducciones para las entidades culturales que carezcan de finalidad lucrativa. Queda por saber cómo puede afectar esta previsión a las hermandades y a la tarifa procesional.
¿Y los conciertos y certámenes de bandas?
La música interpretada durante una procesión no debe confundirse con los conciertos y certámenes de bandas, habituales también en la música procesional y que cuentan con su propio tratamiento tarifario. En estos casos, la tarifa general puede alcanzar el 8,5% de la taquilla.
Una misma hermandad puede encontrarse, por tanto, con tarifas diferentes dependiendo de cómo se utilice la música y del tipo de acto que organice.
¿Se puede discutir la tarifa?
El 7% de las procesiones no es una tarifa aprobada específicamente por el Ministerio de Cultura para las hermandades. La fija SGAE, como entidad de gestión, pero debe hacerlo conforme a los criterios del artículo 164 TRLPI y a la metodología establecida legalmente para las tarifas generales.
Eso no significa que sea inamovible. Su adecuación a la normativa puede someterse a control y, en su caso, discutirse ante los órganos competentes y los tribunales.
Además, el artículo 165 TRLPI obliga a las entidades de gestión a negociar y celebrar contratos generales con asociaciones representativas de usuarios cuando estas lo soliciten. Los consejos y federaciones de hermandades pueden convertirse, por tanto, en interlocutores relevantes para concretar las condiciones de aplicación del sistema.
Tres claves para las hermandades de cara a 2027
Mientras se concreta la aplicación de la tarifa, hay tres cuestiones que conviene tener en el radar:
- Pedir a la banda el repertorio previsto e identificar qué obras están protegidas, cuáles están en dominio público y quién gestiona sus derechos.
- Documentar las autorizaciones o licencias directas de los compositores, especialmente cuando se haya permitido gratuitamente el uso de una marcha.
- Negociar a través del Consejo o la Federación, en lugar de que cada hermandad afronte individualmente las condiciones de aplicación de la tarifa.
El 7% está definido. Lo que todavía está por definir es buena parte de cómo se aplicará cuando empiece a encontrarse con la realidad de cada procesión y de cada repertorio.
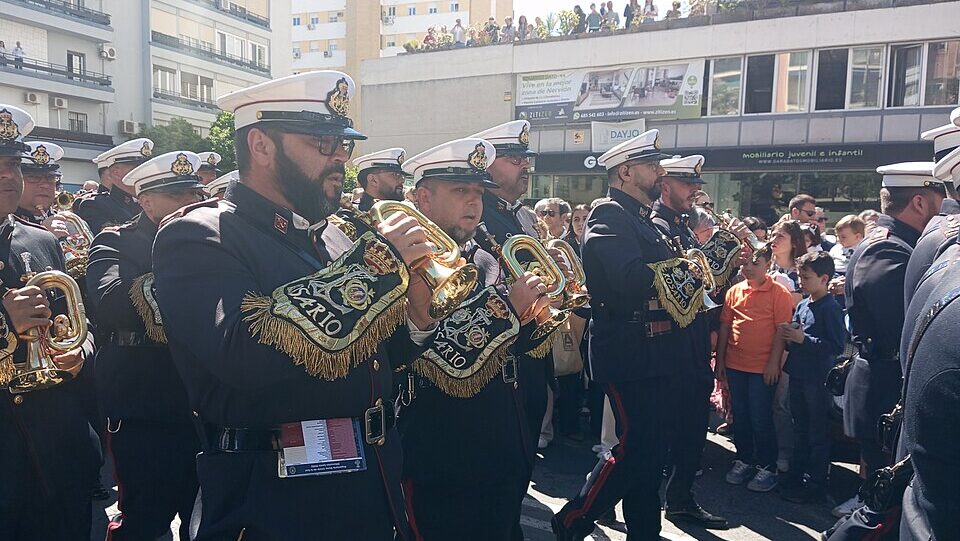
Foto de portada: BCT Rosario de Cádiz en Sevilla. Semana Santa en Sevilla (2026). Foto realizada y propiedad de Abel Donaire Sánchez.
Texto de Eva Pozo y Manuel Mirabal.